
税理士・不動産鑑定士の説田です。
税理士法人BLUEのホームページにご訪問くださいましてありがとうございます。
10月となりました。今年も残り三ヶ月。頑張って参ります。
今週も「物納財産の収納価額等」について触れて参ります。
(株式及び出資証券の収納価額の特例) 43-7
41-7の(1)から(3)までに掲げる株式又は出資証券(以下43-7においてこれらを「株式」という。)についての1株又は1口(以下43-7においてこれらを「1株」という。)当たりの収納価額は、次に掲げる方法によって計算した金額によるものとする。
なお、物納申請に係る株式について相続開始後収納の時までに増資新株の割当てがあった場合における旧株式の1株当たりの収納価額についても、(3)に掲げる方法によって計算した金額によるものとする。
(昭50直資2-257、昭57直資2-177、平2直資2-136、平4課資2-158・徴管5-6、平7課資2-119・徴管5-5、平18徴管5-14改正)
(1)合併により株式だけの交付があったとき
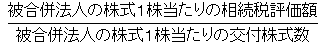
(2)合併により株式と金銭との交付があったとき
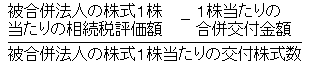
(3)増資があったとき
イ 旧株式の相続税評価額が 「評価基本通達」 の188-2本文以外の定めにより算出されている場合
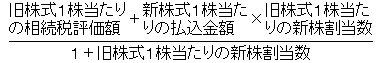
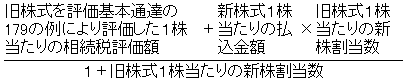
ロ 旧株式の相続税評価額が評価基本通達の188-2本文の定めにより算出されている場合
次の(イ)又は(ロ)のうちいずれか低い額に相当する金額
(イ) 旧株式1株あたりの相続税評価額
(ロ)
(公用又は公共の用に供されることが確実と見込まれる財産による還付) 43-8
法第43条第3項ただし書に規定する「公用若しくは公共の用に……供されることが確実と見込まれる」とは、例えば、物納不動産について法令等の手続を経て国の事業又は道路若しくは公園など土地収用法(昭和26年法律第219号)に列記するような公共の利益となる事業の用に供されることが確実と見込まれるものをいい、必ずしも契約締結時の事務的な手続を必要としないのであるから留意する。
(平7課資2-119・徴管5-5追加、平18徴管5-14改正)
次週もよろしくお願いします。
「~《物納財産の収納価額等》関係 その3~」へのコメント
コメントはありません