
税理士・不動産鑑定士の説田です。
税理士法人BLUEのホームページにご訪問くださいましてありがとうございます。
早くも今月も終わりとなります。年内積み残しが無きように頑張って参ります。
今週も「物納財産の収納価額等」について触れて参ります。
(分割不動産の収納価額) 43-4
相続財産である不動産を分割し、分割不動産について物納を許可する場合における法第43条第1項に規定する収納価額は、原則として、次の算式により計算した金額によるものとする。
(平7課資2-119・徴管5-5追加)
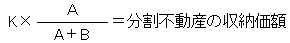
(注) 算式中の符号は、次のとおりである。
Kは、分割前の課税価格計算の基礎となった価額
Aは、分割不動産について、相続開始時の評価基本通達の定めにより評価した価額
Bは、分割前の不動産のうち、分割不動産部分以外の不動産について、相続開始時の評価基本通達の定めにより評価した価額
(物納許可額等の訂正) 43-5
課税価格の更正により物納に充てた財産の価額に異動を生じたときは、異動後の価額により物納許可額を修正するのであるから留意する。
(収納価額の特例) 43-6
法第41条第2項に規定する「当該財産により取得した財産」による物納の申請があった場合における当該財産の収納価額は、法第43条第1項ただし書の規定に準じて定めるものとする。
次週もよろしくお願いします。
「~《物納財産の収納価額等》関係 その2~」へのコメント
コメントはありません